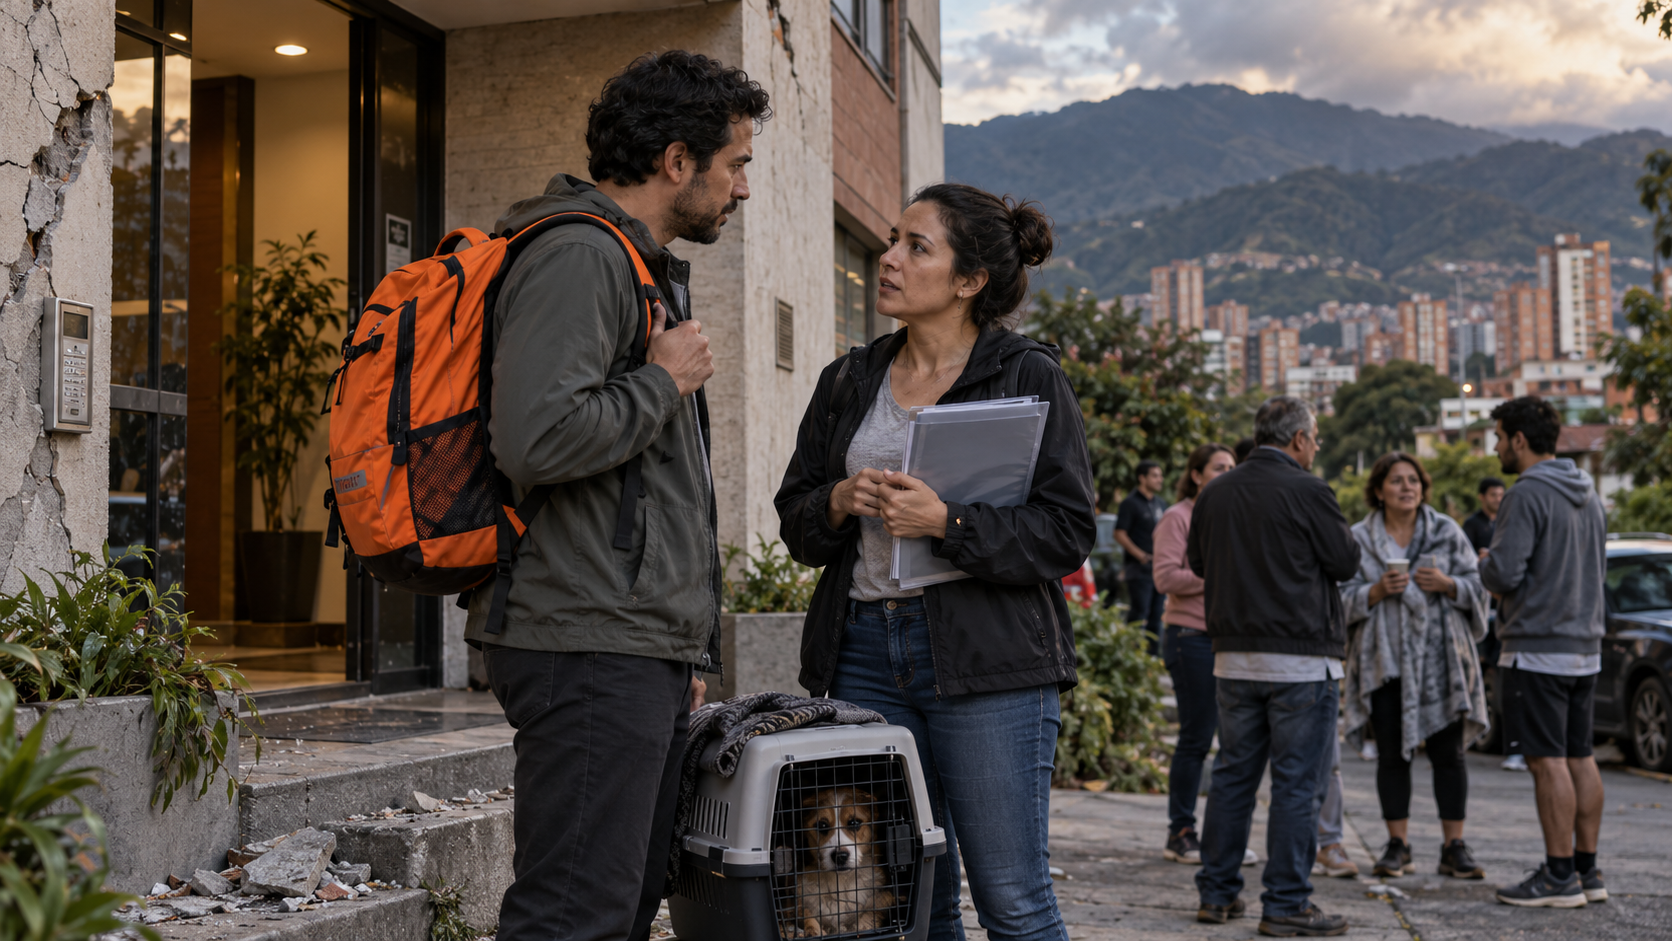
El pasado 10 de agosto de 2026, a las 7:34 de la mañana, como colombianos volvimos a recordar, de una forma imposible de ignorar, que vivimos en un país sísmicamente activo.
Un sismo de magnitud 7,4, con epicentro en San José del Palmar, Chocó, se sintió ampliamente en el territorio nacional e incluso en países vecinos. Según el Servicio Geológico Colombiano (SGC), fue el sismo de mayor magnitud registrado en Colombia en lo corrido del siglo XXI.
Y más allá de las cifras, quedamos con una tristeza difícil de poner en palabras. Como país, vimos poblaciones golpeadas por la irreparable pérdida de vidas humanas. Casas destruidas, negocios afectados y bienes que costaron años de esfuerzo viniéndose abajo y, con ellos, parte de la vida cotidiana de muchas familias.
Después vinieron las preguntas:
¿Puede volver a temblar?
¿Habrá más réplicas?
¿Puede ocurrir una más fuerte?
¿Es posible saber cuándo será el próximo terremoto?
Son preguntas comprensibles, pero, es justo en esas preguntas en donde no podemos encontrar tranquilidad ni certezas. Porque el SGC ha sido enfático, “los terremotos no se pueden predecir.” Hoy se puede estudiar las fallas, monitorear la actividad sísmica y conocer mejor las amenazas, pero, ninguna tecnología en la actualidad puede decirnos con certeza dónde, cuándo y con qué magnitud ocurrirá el próximo sismo y las réplicas pueden prolongarse durante días, semanas e incluso meses.
Pero, entonces, ¿Qué podemos hacer hoy para que, si ocurre un sismo, nos encuentre menos vulnerables?
Prepararse para un terremoto no es vivir esperando una tragedia
Durante unos días después de un terremoto hacemos cosas que normalmente aplazamos. Revisamos dónde están las llaves, preguntamos cuál es la ruta de evacuación o buscamos grietas en la pared que tal vez solo no habíamos visto antes. También estamos atentos a las réplicas y pensamos si dónde están nuestros hijos, padres o mascotas son lugares seguros si vuelve a temblar.
Luego, poco a poco regresamos a la rutina, lo que es natural, porque nadie quiere vivir pensando en terremotos, incendios, inundaciones o accidentes. Sin embargo, prepararse no significa vivir con miedo, sino resolver algunas cosas previamente.
La Unidad Nacional para la Gestión del Riesgo de Desastres (UNGRD) recomienda prepararse antes de un sismo y tener definidas acciones para durante y después del evento, que la mayoría conocemos. No obstante, para estar más tranquilos, podemos llevar esa preparación un poco más lejos.
No pensar solamente en cómo sobrevivir a los minutos del terremoto, sino en cómo continuar nuestra vida después y para hacerlo sencillo, pensemos en tres momentos:
1. Lo que puede protegerte durante los primeros minutos
Cuando empieza un terremoto no es momento de diseñar un plan familiar, el plan debe existir desde antes, sin ser nada complicado.
Identifica los lugares seguros de tu vivienda
Mira tu casa, ¿Qué podría caerse? Una biblioteca pesada, un televisor, o una repisa sobre la cama pueden convertirse en un riesgo durante un movimiento fuerte. Por ello una medida preventiva fácil de implementar es anclar correctamente un mueble pesado.
Así mismo, recorre también las habitaciones e identifica zonas donde puedas protegerte, lejos de ventanas, vidrios y objetos que puedan caer.
Define cómo se reencontrará tu familia
Aquí hay una pregunta útil más allá de saber por dónde evacuar y es, ¿Qué hacemos si el terremoto ocurre cuando cada uno está en un lugar diferente? Uno puede estar trabajando, otro estudiando y alguien más en casa y se puede perder la comunicación.
Entonces, definir un punto de encuentro y una persona de contacto puede evitar una enorme cantidad de angustia. Al igual que, informar a los niños, para que también conozcan el plan y sepan qué hacer.
Incluye a los más vulnerables en todos los planes
Una emergencia se vuelve mucho más compleja cuando hay:
- Niños pequeños
- Adultos mayores
- Personas con movilidad reducida
- Alguien que necesita medicamentos permanentes
- Mascotas
Por ello, la preparación funciona mejor cuando refleja cómo es realmente tu familia, y qué necesita.
2. Lo que puede ayudarte durante las primeras 72 horas
Superado el movimiento, aparece otro problema que suele recibir mucha menos atención y es que la vida no vuelve de inmediato a la normalidad.
Puede fallar la energía, el suministro de agua puede interrumpirse, vías pueden cerrarse y la comunicación puede congestionarse o colapsar. También una edificación en apariencia intacta puede necesitar evaluación antes de volver a ser ocupada.
Por eso prepararse no consiste en intentar adivinar qué ocurrirá, sino que consiste en tener cierto margen para adaptarse, justo por lo cual se necesita el morral de las 72 horas.
Ten una reserva razonable para una emergencia
Agua, alimentos que no requieran preparación complicada, linterna, baterías, cargadores portátiles, elementos básicos de primeros auxilios y artículos de higiene pueden hacer una enorme diferencia, todo lo recomendado para el morral.
Pero, hay algo que suele olvidarse, no guardes lo que nadie de tu familia sabe dónde está. Un kit de emergencia escondido en el fondo de un armario que solo conoce una persona, pierde su utilidad.
Piensa en tu información, no solamente en tus objetos
Después de una emergencia podrías necesitar rápidamente:
- Documentos de identidad
- Información médica relevante
- Teléfonos importantes
- Datos de tus pólizas
- Documentos de tu vivienda
- Información de tu vehículo
- Contactos de familiares
No necesitas caminar con una carpeta enorme debajo del brazo cada vez que tiembla, aparte de las copias de los documentos recomendados en el morral de las 72 horas, es importante también contar con una copia digital segura de la documentación importante, que puede resolver mucho en los trámites que se tengan que hacer después.
Haz un inventario visual de tu casa.
Una vez al año puedes recórrela, haciendo un video con el celular. Graba habitaciones, muebles, electrodomésticos y objetos importantes.
Guarda ese video en la nube, por si en algún momento necesitas demostrar qué había dentro de tu vivienda. Confiar únicamente en la memoria después de una situación traumática no es la mejor estrategia.
3. Lo que puede ayudarte a reconstruir tu vida después
Aquí empieza una parte de la preparación de la que hablamos mucho menos, ya que por supuesto, sobrevivir a una emergencia es lo primero. Pero, después alguien tiene que pagar una reparación, reemplazar objetos, encontrar dónde vivir, solucionar un vehículo dañado o sostener económicamente una familia.
En otras palabras, la emergencia termina mucho después de que deja de temblar, por eso protegernos implica preguntarnos qué ocurriría con aquello que hemos tardado años en construir.
Revisa qué está protegido en tu seguro de vivienda u hogar
Tener una vivienda asegurada no debería reducirse a saber que “hay una póliza”, lo importante es saber qué póliza hay y qué cubre.
Después del terremoto del 10 de agosto, la Superintendencia Financiera de Colombia publicó un Abecé especial para orientar a las personas afectadas sobre el funcionamiento de los seguros y los procesos de reclamación.
Si tienes un crédito hipotecario o algún seguro relacionado con tu vivienda, lo más prudente es revisar directamente sus condiciones y consultar la información oficial disponible.
Por eso vale la pena hacer cinco preguntas sencillas:
¿Mi póliza cubre terremoto?
¿Cubre solo la vivienda o también sus contenidos?
¿Por qué valor están asegurados?
¿Qué deducible tendría que asumir?
¿Qué exclusiones tiene?
Una póliza que nunca hemos leído puede darnos una tranquilidad que quizá no corresponde con la cobertura que realmente hemos contratado.
Si vives en una propiedad horizontal, no des por hecho que todo está cubierto
En un edificio o conjunto pueden existir distintas pólizas y coberturas de las áreas comúnes. Por eso, después de leer este artículo, una buena pregunta para la administración podría ser: ¿Qué cubre exactamente el seguro actual de nuestra copropiedad y hasta qué valor? Y después revisar qué protección adicional tienes que tener de manera individual. Conversación que se debe tener antes del terremoto.
Tu carro también puede estar expuesto aunque no esté circulando
Imagina que tu vehículo está estacionado y, durante un terremoto, cae sobre él parte de una fachada, un árbol o algún elemento de una estructura.
Si quieres saber qué protección tendrías en un escenario así, lo correcto es revisar directamente las condiciones de tus seguros y consultar las fuentes oficiales correspondientes.
Consultar la información general de Fasecolda sobre seguros de automóviles y revisar con tu aseguradora las coberturas específicas de tu póliza, preguntándoles: ¿Qué pasaría con mi carro si resulta dañado por un terremoto, una inundación o la caída de un árbol? Debes conocer la respuesta, antes de necesitarla.
Y existe algo todavía más importante que la casa o el carro
Nosotros mismos, y en una conversación sobre patrimonio puede parecer incómodo hablar de un seguro de vida. Pero, las personas que dependen total o parcialmente de nuestros ingresos necesitan tener claro qué pasa con su vivienda, cómo continuarán pagando su educación, las deudas o los gastos cotidianos.
Y para ello es importante considerar un seguro de vida, revisando sus condiciones, coberturas y exclusiones con una fuente especializada o con la entidad que lo ofrece. Eso también es prepararse.
El mejor momento para entender un seguro es cuando todavía no lo necesitas
Existe una diferencia enorme entre tener un seguro y entender tu seguro. Antes de una emergencia puedes llamar tranquilamente, preguntar y comparar coberturas. Aprovecha el momento de calma para comprobar:
- Qué tienes asegurado
- Contra qué riesgos
- Por cuánto
- Cuáles son los deducibles
- Qué está excluido
- Qué documentos necesitas para reclamar
- A qué número debes comunicarte
Para entender las condiciones de un contrato de seguro y saber exactamente qué aplica en cada caso, consulta directamente la información oficial y las condiciones particulares de tu póliza.
No necesitas convertirte en experto en seguros, pero, es importante saber qué hacer ante un siniestro.
Consulta también nuestro diccionario práctico para entender tu póliza de seguros en Colombia: https://loanlink.com.co/diccionario-practico-seguros-colombia/
¿Qué debo hacer si mi casa queda dañada después de un terremoto?
Prioriza la seguridad de las personas y evita ingresar si sospechas daños estructurales. Sigue las indicaciones de las autoridades, documenta los daños cuando sea seguro hacerlo y, si tienes seguro, comunícate con la compañía para conocer el procedimiento y los documentos requeridos para presentar la reclamación.
Protegerte también es una forma de prepararte
En Loan Link creemos que tomar buenas decisiones financieras también incluye proteger aquello que ya construiste. Te ayudamos a comparar las coberturas de las pólizas de las mejores aseguradoras del país y a tomar la mejor decisión en: https://loanlink.com.co/seguros/
Eligiendo entre las mejores alternativas de seguros de hogar, vida y automóvil y entender qué estás contratando antes de tomar una decisión. Porque nadie puede decirnos cuándo llegará el próximo imprevisto, pero, sí podemos procurar que nos encuentre preparados.
Fuentes
- Servicio Geológico Colombiano (SGC). Información oficial sobre el sismo del 10 de agosto de 2026 en San José del Palmar, Chocó.
https://www2.sgc.gov.co/Noticias/Paginas/SGC-actualiza-la-informacion-sobre-el-sismo-ocurrido-en-San-Jose-del-Palmar-Choco.aspx - Servicio Geológico Colombiano (SGC). Información sobre predicción de sismos y avisos en celulares.
https://www2.sgc.gov.co/Noticias/Paginas/Aviso-de-sismo-en-celulares.aspx - Servicio Geológico Colombiano (SGC). Preguntas frecuentes sobre el sismo de magnitud 7,4 y sus réplicas.
https://www2.sgc.gov.co/Noticias/Paginas/Sismo-de-magnitud-7-4-el-SGC-resolvio-las-preguntas-mas-frecuentes-para-entender-el-evento.aspx - Unidad Nacional para la Gestión del Riesgo de Desastres (UNGRD). Guía de preparativos ante sismo.
https://portal.gestiondelriesgo.gov.co/Paginas/Slide_home/GUIA-DE-PREPARATIVOS-ANTE-SISMO.aspx - Superintendencia Financiera de Colombia. Abecé del seguro – Terremoto 2026.
https://www.superfinanciera.gov.co/publicaciones/10116234/abece-del-seguro-terremoto-2026/ - Superintendencia Financiera de Colombia. Información general sobre el contrato de seguro.
https://www.superfinanciera.gov.co/publicaciones/10115519/que-es-un-contrato-de-seguro/ - Fasecolda. Régimen de seguros aplicable a inmuebles hipotecados.
https://publicaciones.fasecolda.com/regimen-de-seguros/chapter/p3-c11-13/ - Fasecolda. Información sobre coberturas del SOAT.
https://www.fasecolda.com/ramos/soat/tarifas-comerciales/cobertura-por-victima/ - Fasecolda. Información general sobre seguro de automóviles.
https://www.fasecolda.com/wp-content/uploads/seguro_automoviles.pdf